


La propuesta de incorporar un IVA del 7% en RESICO 2027 plantea un cambio relevante en la determinación de impuestos para personas físicas y morales. Aunque prescindir del acreditamiento a cambio de una tasa fija parece atractivo a primera vista, la conveniencia real de este esquema depende por completo de la estructura de gastos y márgenes de cada negocio.
Los contribuyentes que tributamos en el Título II vemos cómo cada vez hay más beneficios para los contribuyentes del RESICO. Para 2027, dentro de otros cambios, se propone un gran beneficio sobre todo para empresas que presten servicios o tengan márgenes altos.
La propuesta de reforma fiscal para 2027 contempla una nueva forma de calcular el IVA para contribuyentes del Régimen Simplificado de Confianza (RESICO). Aunque el porcentaje del 7% parece atractivo, no a todos los contribuyentes les conviene. Analizamos dos casos prácticos y ponemos a disposición una calculadora gratuita para comparar ambos esquemas.
En qué consiste la propuesta del IVA del 7% en RESICO para 2027
La propuesta de Ley de Ingresos de la Federación para 2027 contempla que las personas físicas y morales que tributen en el Régimen Simplificado de Confianza (RESICO) puedan optar por determinar el IVA aplicando un porcentaje del 7% sobre las contraprestaciones gravadas efectivamente cobradas durante el mes.
A cambio, los contribuyentes no podrían acreditar el IVA correspondiente a sus compras, gastos e inversiones.
Es importante aclarar que no se propone reducir la tasa general del IVA del 16% al 7%. Los contribuyentes continuarían trasladando el impuesto a sus clientes a la tasa legal correspondiente. Lo que cambiaría sería la mecánica para determinar el impuesto que deben enterar al SAT.
La aplicación de esta opción dependerá de su incorporación en el texto definitivo de la legislación y del cumplimiento de los requisitos correspondientes.
Mecánica de cálculo: régimen general frente a la opción del 7%
Actualmente, bajo la mecánica general, el IVA se determina restando al impuesto trasladado el IVA acreditable de las compras, gastos e inversiones, así como las retenciones que correspondan.
Con la opción propuesta, el impuesto se calcularía aplicando directamente el 7% sobre las contraprestaciones gravadas cobradas, sin acreditar el IVA de las adquisiciones. Las retenciones del impuesto se considerarían conforme a las reglas de esta opción.
Para entender la diferencia, analizaremos dos negocios con los mismos ingresos, pero estructuras de costos distintas
Ejemplo 1: Servicios profesionales y el beneficio del IVA del 7% en RESICO
Supongamos una empresa de consultoría contable e impuestos que tributa en RESICO; en este tipo de empresas, por lo general, sus gastos más importantes son la nómina, cargas de seguridad social e impuestos estatales, los cuales no generan IVA.
La empresa presenta las siguientes transacciones de manera mensual:
| Concepto | Importe |
| Ingresos cobrados, sin IVA | $100,000 |
| Gastos gravados al 16%, sin IVA | $20,000 |
| IVA trasladado | $16,000 |
| IVA acreditable | $3,200 |
Para simplificar el ejercicio, suponemos que no existen retenciones, saldos anteriores ni otras operaciones que afecten el cálculo.
| Concepto | Régimen general | Opción 7% |
| IVA trasladado al cliente | $16,000 | $16,000 |
| IVA acreditable | ($3,200) | No aplica |
| IVA determinado | $12,800 | $7,000 |
En este ejemplo obtenemos un ahorro mensual de $5,800 con la opción del 7%.
Como se mencionó anteriormente, esta empresa tiene pocos gastos que generan IVA acreditable, siendo los salarios y gastos relacionados lo más importante. El IVA acreditable corresponde prácticamente a la renta, licencias, internet y otros gastos menores.
Por ello, renunciar al acreditamiento resulta menos costoso que continuar pagando el IVA conforme a la mecánica general.
Si las condiciones fueran similares durante los doce meses del año, el ahorro estimado alcanzaría $69,600.
Ejemplo 2: Empresas comerciales donde no resulta conveniente la tasa del 7%
Ahora consideremos una empresa dedicada a la comercialización de productos, también inscrita en RESICO.
| Concepto | Importe |
| Ingresos cobrados, sin IVA | $100,000 |
| Compras gravadas al 16%, sin IVA | $80,000 |
| IVA trasladado | $16,000 |
| IVA acreditable | $12,800 |
| Concepto | Régimen general | Opción 7% |
| IVA trasladado al cliente | $16,000 | $16,000 |
| IVA acreditable | ($12,800) | No aplica |
| IVA determinado | $3,200 | $7,000 |
Resultado: la empresa pagaría $3,800 adicionales mensuales si eligiera la opción del 7%.
En este caso, las compras representan una proporción importante de los ingresos. El IVA acreditable es suficientemente elevado para que la mecánica general resulte más favorable.
Si las operaciones se mantuvieran durante todo el ejercicio, la diferencia ascendería a $45,600.
Esto demuestra que la opción simplificada no necesariamente beneficia a las empresas con mayores volúmenes de compras o inversiones.
Punto de equilibrio financiero para aplicar el IVA del 7% en RESICO
Cuando todas las ventas y compras están gravadas al 16%, no existen retenciones ni otros ajustes y se comparan bases sin IVA, podemos identificar el punto en el que ambas opciones producen el mismo impuesto.
La mecánica general es:
IVA general = Ventas × 16% − Compras acreditables × 16%
La opción simplificada sería:
IVA simplificado = Ventas × 7%
Al igualar ambas expresiones, obtenemos:
Compras acreditables = 56.25% de las ventas
Esto significa que, bajo estos supuestos, cuando las compras gravadas al 16% representan menos del 56.25% de las ventas, el esquema del 7% resulta más favorable. Cuando superan ese porcentaje, la mecánica general permite determinar un IVA menor.
Sin embargo, este punto de equilibrio cambia cuando existen operaciones con otras tasas, compras sin derecho a acreditamiento, retenciones o inversiones extraordinarias.
Análisis anual y el efecto fiscal de renunciar al acreditamiento
Uno de los errores más importantes sería decidir únicamente con base en el IVA de un mes.
Por ejemplo, una empresa de servicios podría tener pocos gastos durante la mayor parte del año, pero planear una inversión importante en equipo, mobiliario o tecnología.
Debido a que la opción se plantea para mantenerse durante el ejercicio, la decisión tendría que considerar las operaciones previstas para los doce meses.
También será indispensable revisar el tratamiento de los saldos a favor, las retenciones, los actos gravados a tasa 0% y los requisitos para ejercer la opción.
Tratamiento en ISR de la diferencia entre el IVA trasladado y enterado
Otro aspecto relevante de la propuesta es que la diferencia entre el IVA trasladado a los clientes y el impuesto determinado mediante la opción del 7% no se consideraría ingreso acumulable para efectos del ISR.
Por ejemplo, en nuestro primer caso, la empresa traslada $16,000 de IVA y determina un pago de $7,000 mediante la opción simplificada. La diferencia de $9,000 no constituiría un ingreso acumulable para ISR conforme al tratamiento propuesto.
Esta diferencia no debe confundirse con el ahorro frente al régimen general, que en ese mismo ejemplo es de $5,800, después de considerar el IVA acreditable al que se renunciaría.
La distinción es importante para evaluar correctamente el efecto fiscal de la opción.
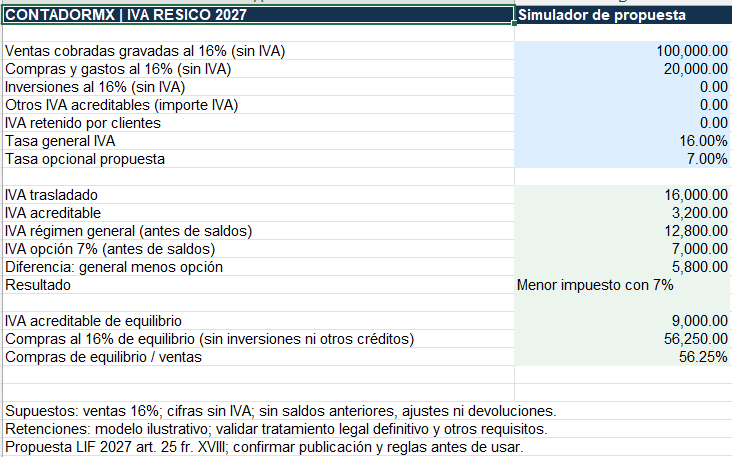
Calculadora gratuita: evalúa si te conviene el IVA del 7% en RESICO 2027
Para facilitar el análisis, hemos preparado una calculadora en Excel que permite comparar ambos esquemas utilizando las cifras de cada negocio.
El usuario podrá ingresar sus ventas cobradas, compras, gastos, inversiones e IVA acreditable y conocer cuánto impuesto resultaría en cada alternativa.
La herramienta también identifica el punto de equilibrio y muestra la diferencia económica entre los dos métodos.
Comentario final
La opción del 7% podría representar una ventaja importante para contribuyentes del RESICO con pocos gastos gravados, especialmente determinadas actividades de servicios.
Sin embargo, para empresas comerciales, negocios con inversiones importantes o contribuyentes con altos niveles de IVA acreditable, la mecánica general podría continuar siendo más conveniente.
La decisión no debería basarse exclusivamente en el porcentaje del 7%, sino en una proyección de las operaciones del ejercicio, considerando tanto el IVA que dejaría de acreditarse como las obligaciones y requisitos asociados con la opción.

- Contador Público egresado de la Universidad del Valle de Atemajac, con más de 14 años de experiencia como Auditor Externo, Asesor Fiscal y
- Contralor Financiero en firmas BIG 4 y empresas transnacionales en giros de manufactura, comercialización, desarrollo de software, hotelería entre otros.
- Se desempeña como socio fundador de la firma de asesoría integral Tax ID, donde se atienden clientes extranjeros y nacionales de diferentes tipos de industrias.
Correo Electrónico: contacto@taxid.mx


